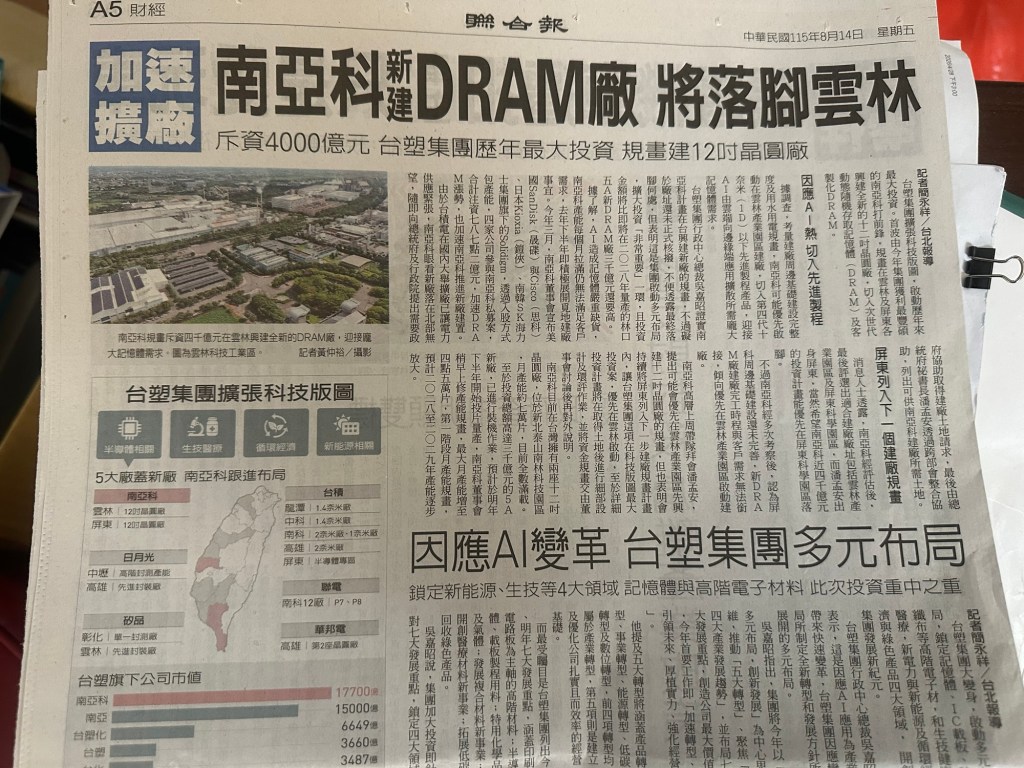
2026 年8 月14 日媒體報導:台塑集團擴張科技版圖, 包括:1、南亞科於2026 年擁有兩座晶圓廠,位於新北泰山南林科技園區,月產能約七萬片,全數滿載(缺貨,好時機);2、於林口新投保三千億元的5A DRAM新廠,預計2027 年下半年開始量產;3、南亞科於2026年8 月宣布將在雲林產業園區投資4000 億建DRAM 廠,並不排除下一步在屏東科技園區投資建廠;4、台塑集團行政中心總裁吳嘉昭表示: 集團加加大在四大領域的投資: 記憶體及高階電子材料、生技與健康醫療、新電力與新能源、循環經濟與綠色產品;3、南亞塑膠電子材料事業部也啓動在嘉義、樹林、桃園錦興、昆山擴建新廠,全面提昇銅箔基板、環氧樹脂、玻纖布、銅箔產能;4、南亞電路板公里也啓動在彰濱、廣東惠州興建新廠,全力提昇AI 伺服器所需的ABF 載板;5、投資台塑新智能公司,以新世代電池支持電動、儲能、軍工、微電機、人形,也投入高溫材料、導電材料、晶圓載具等複合材料新產品;6、也成立電力工程部,開發高階變壓器、特高壓設備,成為電力系統解決方案的提供者,應對AI 算力中心及資料中心的發展。 記者簡永祥稱「DRAM 缺貨狂潮,台再成擴產基地,這些擴產短期還不足扭転缺貨,但估計2030 年後就得面臨AI 資料中心及邊緣AI 發展是否持續高速成長的考驗」( 以上參考2026年8 月14日聯合報A5版報導)
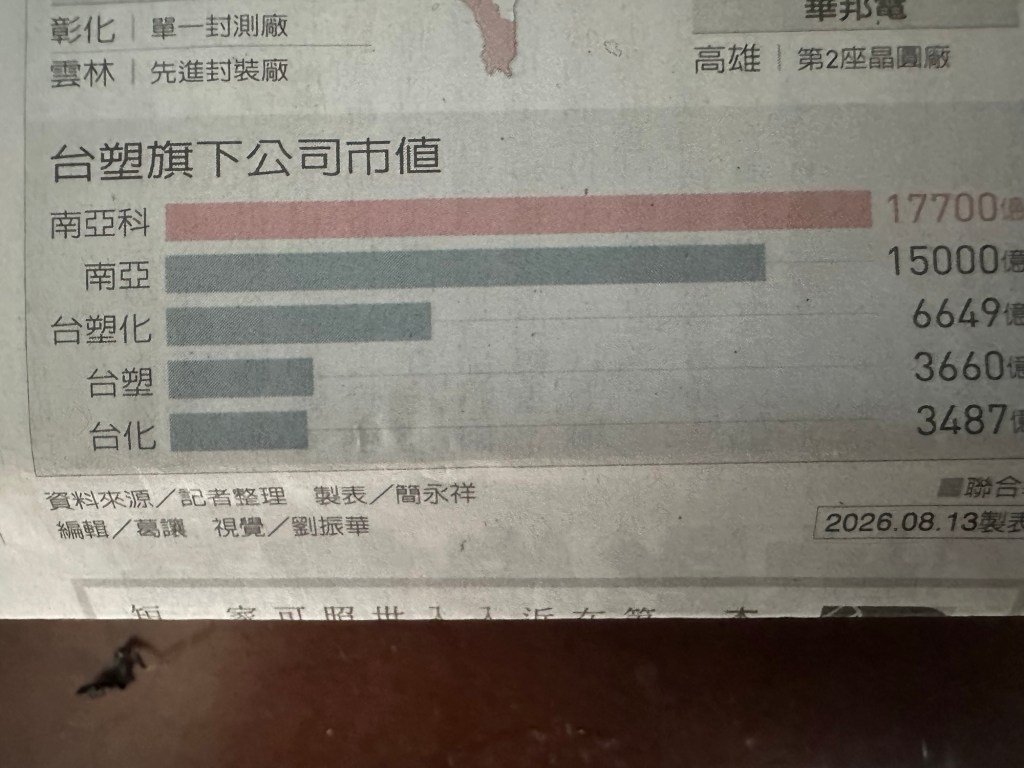
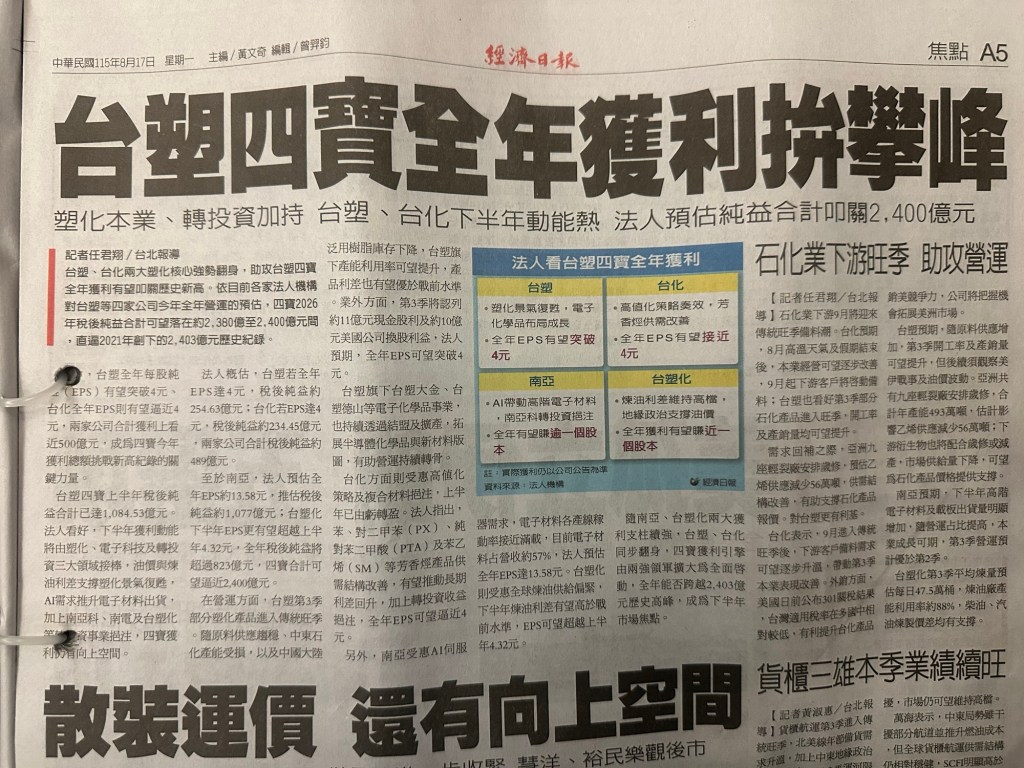
猶記才在2 年前(2024年8 月)「商業周刋」以封面報導「7 個中國王永慶威脅台塑股價腰斬啓示錄」,至2024年12 月16 日台塑跌至37.1 元,台化跌至29.9 元、台塑化36.85元、南亞33.2 元。而於2025年一月間,台塑最低曾跌至32 元、台北最低曾跌至22 元、台塑化曾跌至31元、南亞曾跌至26元多。算是歷史低點。 然因近兩年如前所述的新投資佈局,尤其是2026年「AI 大爆發」也帶動DRAM 的缺貨潮,南亞科大漲,局勢完全改觀。 於2026年8 月14 日的股價,台塑漲至60 元、台化60.5 元、台塑化70.9 元,較前述的低價,均漲一倍以上;南亞更是大漲至207.5 元,較最低時漲 成8倍。創造新事業,提高「社會瀑差價值」,台塑集團有了起色及變化,2026 年8 月13 日南亞科的市值17700 億元(上兆)、南亞市值15000 億元(上兆)、台塑化市值約6640 億元、台塑3660 億元、台化市值3480億元。前二者創新最多,市值上兆,後二者創新相對少,反而市值最少,最少「社會瀑差價值」,
相對於台塑四寶的低價、新投資新發展,而股價由低倍漲,遠東集團的情形則遠遠不如,遠東集團的股價大致仍然和2年前一樣原地踏步,例如,2026年8 月14 日遠東新的股價為27.1 元市值1450 億元,亞泥33.45 元市值1286 億元,遠東銀13.2 元、裕民66.3元,遠伝99 元,市值3479 億元,仍然是「傳統行業」(或許遠伝半例外),未有創新事業,不具「社會瀑差價值」,仍是舊的工商業的格局,股價甚至低於淨值不少。過去我個人一直頗佩服徐董的能力,但或許他年齡大了。1997 年他們投入遠伝是新創,如今在集團中市值最大,但不進則退啊。不過,觀察5 年來,遠東集團也有「風險較低、配息穩定」的優點,以亞泥為例,從高點之48 元跌至低點之32 元多,三分之一,沒有「腰斬」,2026年七月16日以34.8 元的股價每股仍配2.3 元,8 月17日股價33.45 元,邁向填息中,至9月3 日亞泥收盤35.2 元,快速填息。遠東新從高點之39 元跌至25 元,也是三分之一,沒有「腰斬」,也是年年穩定配息,而且,年年獲利,至 月3 日遠東新收盤29.1 元,也填息了。遠東銀9 月2 日除息,也於9 月3日收盤13.65 元二日填息,令人驚訝。相對的,台塑於2024年、2025年連續兩年虧損。然而,台塑四寶已經從低點到2026 年9 月3 日,回漲一倍以上(南亞8 倍),動能充沛。